Vợ chồng bất đồng tài chính khi xây nhà. Làm sao tìm được tiếng nói chung?
Câu hỏi từ khách hàng:Gia đình tôi đang chuẩn bị xây nhà và làm nội thất nhưng vợ chồng lại bất đồng khá nhiều về tiền.Chồng tôi muốn tiết kiệm tối đa, chỉ cần ngôi nhà đủ sử dụng, vật liệu ở mức cơ bản để hạn chế vay nợ.Còn tôi lại muốn đầu tư tốt hơn cho vật liệu, thông gió tự nhiên, ánh sáng, chống nóng và nội thất vì nghĩ đây là nơi gia đình sẽ sống hàng chục năm. Tôi sợ tiết kiệm quá lúc xây rồi vài năm sau phải sửa chữa hoặc sống không thoải mái.Nhưng nếu làm theo mong muốn của tôi thì ngân sách có thể tăng lên và phải vay thêm.Hai vợ chồng tranh luận mãi mà chưa chốt được ngân sách.Theo Kiến trúc KINH BAN, trong trường hợp này nên giải quyết như thế nào?”
Kiến Trúc KINH BAN trả lời:Đây trước hết không phải là câu chuyện ai đúng và ai sai.Người muốn giảm chi phí đang bảo vệ sự an toàn tài chính của gia đình.Người muốn đầu tư tốt hơn đang bảo vệ chất lượng sống trong tương lai.Hai mục tiêu này thực ra không đối lập.Vấn đề xảy ra khi một người nhìn ngôi nhà bằng câu hỏi:“Xây hết bao nhiêu tiền?”Trong khi người còn lại nhìn bằng câu hỏi:Gia đình sẽ sống trong ngôi nhà này như thế nào trong 10, 20 hay 30 năm tới?”Muốn giải quyết bất đồng, chúng ta không nên cố chứng minh người kia sai.Hãy thay cuộc tranh luận “nên làm rẻ hay làm tốt” bằng một bài toán có thể đo lường:Khoản tiền nào bắt buộc phải đầu tư ngay, khoản nào có thể giảm, khoản nào có thể làm sau và mức nợ nào gia đình thực sự chịu được?Đó mới là điểm bắt đầu của một ngân sách xây nhà khoa học.
1. Đừng bắt đầu từ vật liệu, hãy bắt đầu từ khả năng tài chính của gia đình
Một sai lầm khá phổ biến là chọn thiết kế, vật liệu và thiết bị trước, sau đó mới cộng tổng chi phí.Cách làm hợp lý hơn nên đi theo chiều ngược lại.
Trước tiên hãy xác định:Thu nhập ổn định hàng tháng của gia đình là bao nhiêu?Chi phí sinh hoạt bắt buộc là bao nhiêu?Gia đình đang có những khoản vay nào?Sau khi xây nhà phải còn bao nhiêu tiền dự phòng?Khoản trả nợ hàng tháng ở mức nào thì cuộc sống gia đình vẫn bình thường?
Nếu một người mất hoặc giảm thu nhập trong vài tháng, dòng tiền có bị phá vỡ hay không?Từ những dữ liệu đó mới hình thành trần ngân sách xây dựng.Một ngôi nhà tốt không nên được xây dựng bằng cách làm cho tài chính gia đình trở nên mong manh.Đây là nguyên tắc cần thống nhất trước cả khi bàn đến gạch, sàn, cửa hay thiết bị vệ sinh.
Có thể hình dung đơn giản:
Ngân sách đầu tư khả dụng = Vốn tự có + Khoản vay an toàn – Quỹ dự phòng tài chính gia đình.Trong đó, “khoản vay an toàn” không phải là số tiền ngân hàng đồng ý cho vay.Đó phải là khoản vay mà gia đình có khả năng trả được trong những kịch bản không hoàn hảo.Ngân hàng có thể đánh giá khả năng cho vay dựa trên tài sản, thu nhập và chính sách tín dụng.Nhưng chỉ gia đình mới biết mình còn phải nuôi con, chăm sóc cha mẹ, dự phòng y tế, học hành, kinh doanh hay đối mặt với những biến động nào.
Vì vậy:Khả năng vay và khả năng nên vay là hai khái niệm khác nhau.
2. Đừng chỉ nhìn giá mua ban đầu, hãy nhìn chi phí vòng đời
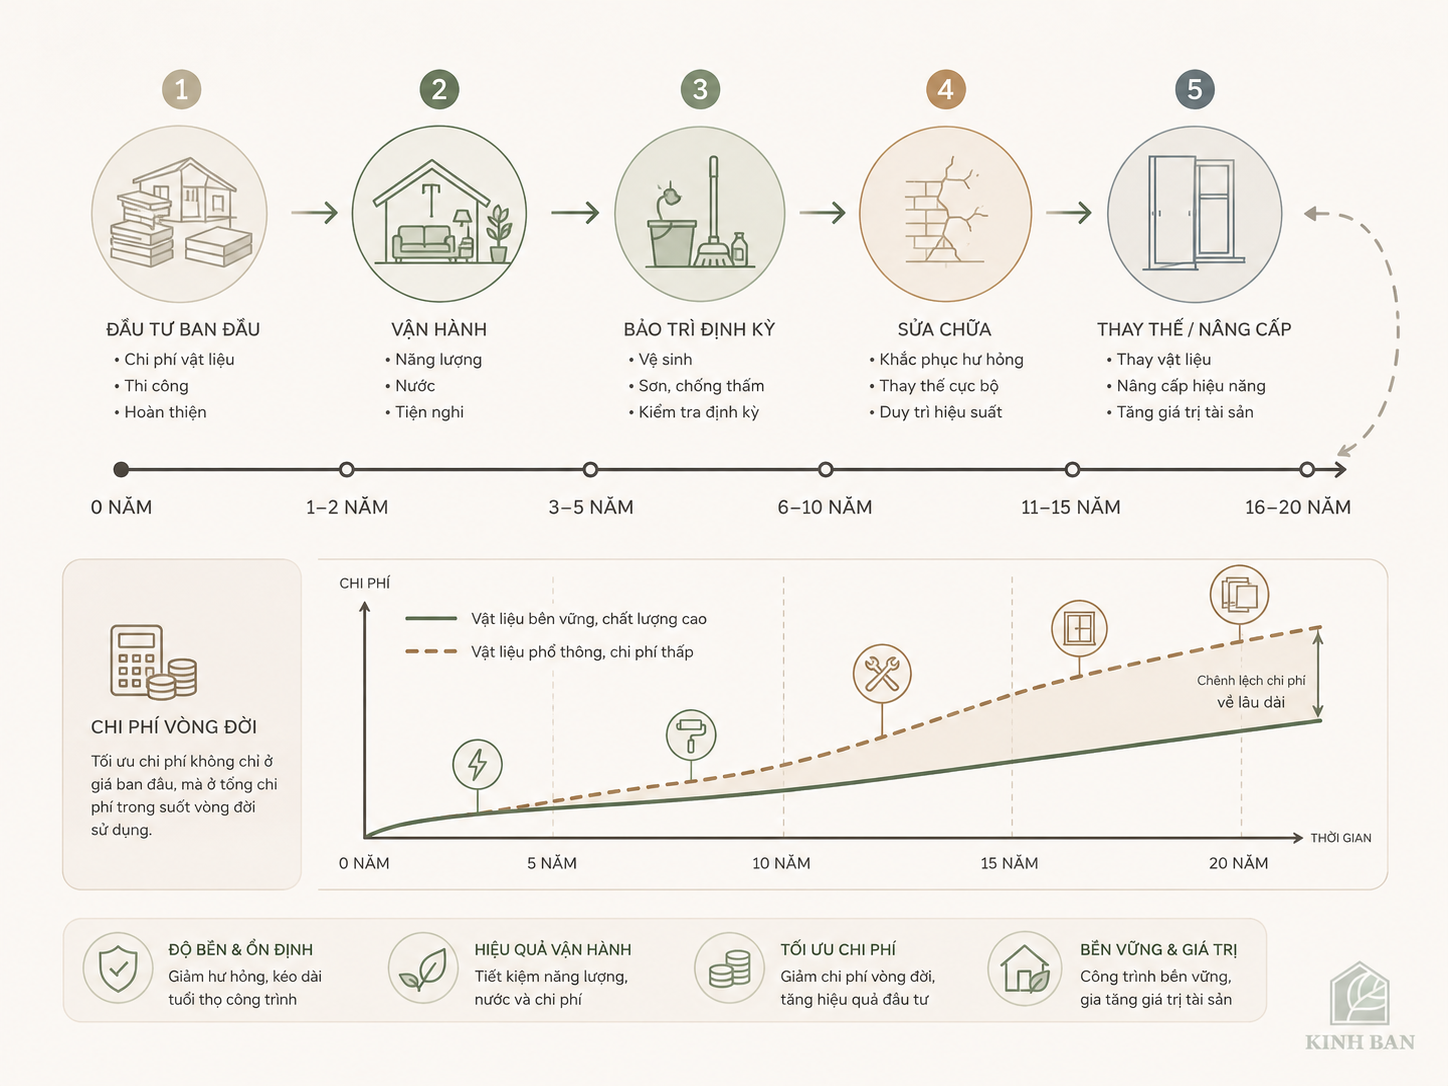
Trong kinh tế xây dựng có một cách tiếp cận quan trọng là Life-Cycle Cost Analysis – phân tích chi phí vòng đời.Một quyết định về vật liệu hoặc hệ thống công trình không chỉ bao gồm giá mua ban đầu mà còn có thể liên quan đến:
Chi phí đầu tư.
Chi phí sử dụng.
Chi phí năng lượng.
Chi phí bảo trì và sửa chữa.
Chi phí thay thế.
Chi phí xử lý khi hết vòng đời.
Chi phí tài chính nếu phải sử dụng vốn vay.
NIST và Bộ Năng lượng Hoa Kỳ đều sử dụng phương pháp Life-Cycle Costing để đánh giá các phương án đầu tư công trình thay vì chỉ so sánh chi phí ban đầu.
Có thể hiểu đơn giản:LCC = Chi phí ban đầu + Vận hành + Bảo trì + Sửa chữa + Thay thế – Giá trị còn lạiTrong phân tích chuyên nghiệp, các khoản chi xảy ra ở những thời điểm khác nhau còn phải được quy đổi về giá trị hiện tại.Điều này dẫn đến một nguyên tắc rất quan trọng:
Vật liệu rẻ nhất chưa chắc là phương án rẻ nhất.
Nhưng ngược lại:Vật liệu đắt nhất cũng chưa chắc là phương án kinh tế nhất.
Ví dụ hai loại vật liệu có giá chênh nhau 30%.Nếu loại đắt hơn có tuổi thọ thực tế dài hơn đáng kể, ít bảo trì, phù hợp môi trường sử dụng và giảm khả năng phải tháo dỡ thay thế thì khoản chênh lệch ban đầu có thể hợp lý.Nhưng nếu hai sản phẩm có tuổi thọ, khả năng bảo trì và hiệu năng gần tương đương nhau, chi thêm chỉ vì thương hiệu hoặc hình thức chưa chắc tạo ra giá trị tương ứng.Vì vậy khi so sánh vật liệu, đừng chỉ hỏi:Bao nhiêu tiền một mét vuông?
Hãy hỏi thêm:Dùng được bao lâu?Điều kiện bảo hành là gì?Nếu hỏng thì sửa cục bộ được không?Chi phí thay thế thế nào?Có phù hợp độ ẩm, nhiệt độ và điều kiện sử dụng của ngôi nhà không?Đó mới là tư duy chi phí vòng đời.
3. Không phải hạng mục nào trong nhà cũng đáng đầu tư giống nhau
Đây có lẽ là nguyên tắc quan trọng nhất để hai vợ chồng tìm được tiếng nói chung.Hãy phân loại toàn bộ ngân sách theo mức độ khó thay đổi trong tương lai.
Nhóm 1: Những thứ nên làm đúng ngay từ đầu
Đây là những hạng mục mà sửa lại sau khi ở thường rất tốn kém hoặc ảnh hưởng nhiều hệ thống khác.
Ví dụ:
Kết cấu công trình.
Cao độ và thoát nước.
Chống thấm.
Hệ thống cấp thoát nước âm.
Hệ thống điện âm.
Giải pháp chống nóng.
Tổ chức thông gió.
Hướng mở và kích thước cửa.
Chiếu sáng tự nhiên.
Khoảng thông tầng.
Giếng trời.
Giải pháp che nắng.
Các vị trí kỹ thuật của điều hòa và thiết bị.
Đây là nơi ngân sách nên được bảo vệ.
Một chiếc sofa có thể thay sau vài năm.
Nhưng nếu phòng ngủ không có khả năng thông gió hợp lý thì việc sửa lại kiến trúc sau khi hoàn thiện có thể rất khó.
Nhóm 2: Những thứ nên đầu tư theo hiệu quả sử dụng
Ví dụ:
Cửa.
Sàn.
Tủ bếp.
Thiết bị vệ sinh.
Thiết bị điện.
Vật liệu hoàn thiện thường xuyên tiếp xúc.
Ở nhóm này không nhất thiết chọn sản phẩm cao cấp nhất.Nên chọn điểm cân bằng giữa:
Độ bền.
Môi trường sử dụng.
Khả năng bảo trì.
An toàn.
Thẩm mỹ.
Giá thành.
Chi phí vòng đời.
Nhóm 3: Những thứ có thể nâng cấp sau
Ví dụ:
Sofa.
Bàn ăn.
Ghế.
Đèn trang trí.
Tranh.
Thảm.
Đồ decor.
Một số thiết bị thông minh.
Nội thất rời.
Cây xanh trang trí.
Nhóm này chính là “van điều tiết” ngân sách.
Nếu dự toán vượt trần, hãy giảm nhóm này trước thay vì cắt vào chống thấm, kết cấu hay hệ thống kỹ thuật.
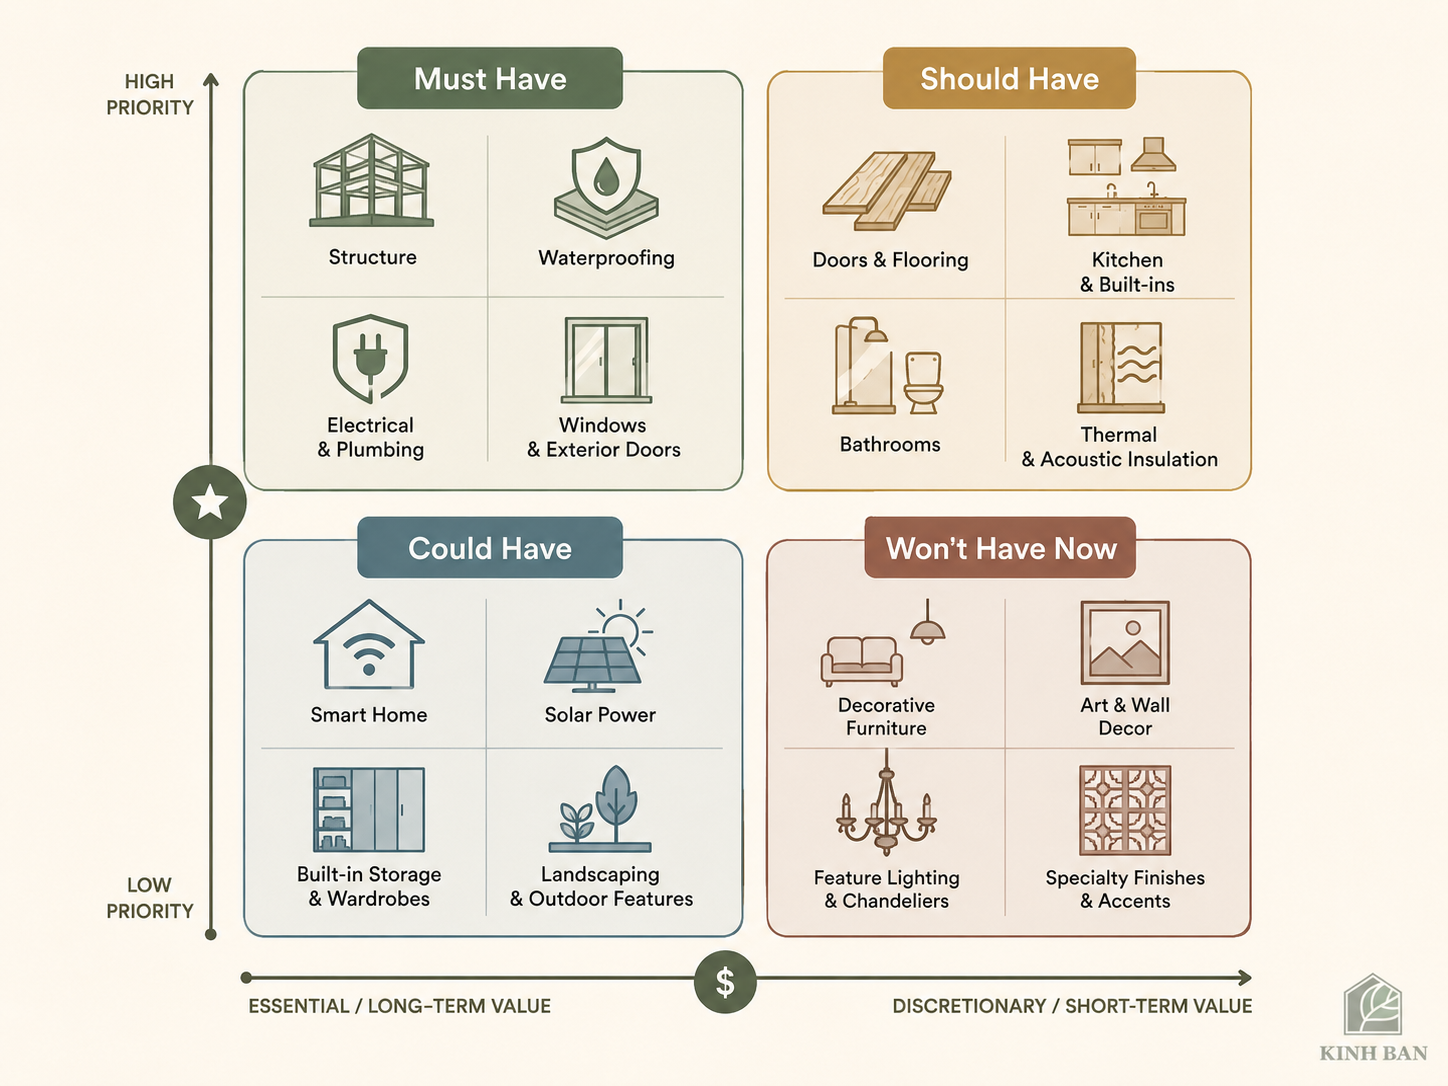
4. Áp dụng MoSCoW để chấm dứt cuộc tranh luận “cái gì cũng cần”
Một phương pháp khá hữu ích để hai vợ chồng cùng ra quyết định là MoSCoW.MoSCoW ban đầu được sử dụng trong quản trị dự án để phân loại mức độ ưu tiên, nhưng tư duy này hoàn toàn có thể ứng dụng vào việc xây dựng ngân sách nhà ở.Agile Business Consortium mô tả MoSCoW theo bốn nhóm: Must Have, Should Have, Could Have và Won’t Have for now.
Must Have – Bắt buộc
Không có thì công trình không đạt yêu cầu hoặc rất khó sửa sau này.
Ví dụ:Kết cấu.
Chống thấm.
Hệ thống điện nước.
Giải pháp thoát nước.
Thông gió cần thiết.
Chống nóng.
An toàn điện.
Should Have – Nên có
Mang lại giá trị sử dụng rõ rệt nhưng vẫn có thể cân chỉnh cấp độ đầu tư.
Ví dụ:Sàn tốt hơn.
Cửa cách âm tốt hơn.
Thiết bị tiết kiệm năng lượng.
Tủ bếp có độ bền cao hơn.
Could Have – Có thì tốt
Tạo thêm tiện nghi nhưng không ảnh hưởng bản chất chất lượng công trình.
Ví dụ:Smart home mở rộng.
Thiết bị bếp cao cấp.
Một số nội thất thiết kế riêng.
Vật liệu trang trí đặc biệt.
Won’t Have Now – Chưa làm lúc này
Không có nghĩa là bỏ vĩnh viễn.Chỉ là:Chưa cần dùng tiền cho nó ở giai đoạn này.Đây chính là nhóm giúp gia đình tránh vay thêm chỉ vì muốn ngôi nhà “hoàn chỉnh 100%” ngay ngày bàn giao.
5. Thiết kế xanh đôi khi bắt đầu từ kiến trúc chứ không phải mua vật liệu đắt tiền
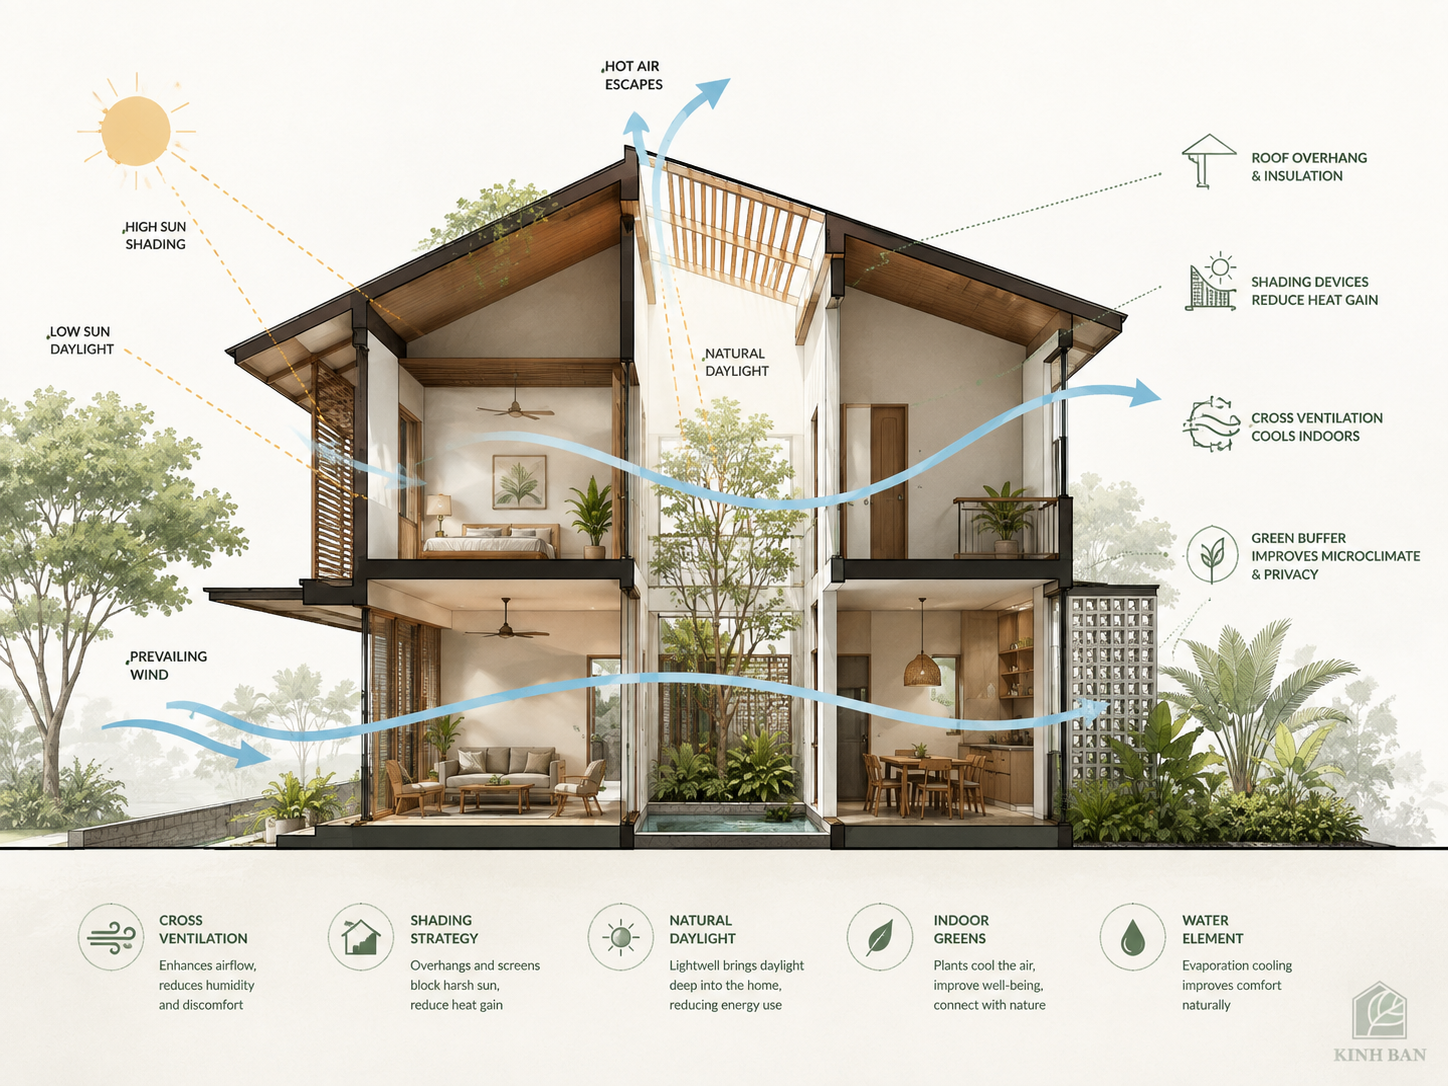
Khi nhắc đến nhà xanh, nhiều người lập tức nghĩ đến những sản phẩm có giá cao.Đó là một cách hiểu chưa đầy đủ.Thiết kế thụ động có thể tận dụng:
Hướng công trình.
Bức xạ mặt trời.
Hướng gió.
Thông gió tự nhiên.
Che nắng.
Ánh sáng ban ngày.
Tổ chức mặt bằng.
Lớp vỏ công trình.
Bộ Năng lượng Hoa Kỳ cũng xem orientation, shading, daylighting và natural ventilation là những yếu tố quan trọng của thiết kế thụ động và hiệu quả năng lượng.Nói cách khác:Một ngôi nhà được thiết kế thông minh có thể “xanh” hơn một ngôi nhà sử dụng nhiều vật liệu đắt tiền nhưng tổ chức kiến trúc không hợp lý.Đây cũng là điểm giúp giải quyết mâu thuẫn tài chính.Thay vì hỏi:Có đủ tiền để mua toàn bộ vật liệu xanh hay không?Có thể đổi thành:Với ngân sách hiện tại, giải pháp kiến trúc nào tạo ra hiệu quả môi trường và chất lượng sống lớn nhất?Đây là hai câu hỏi hoàn toàn khác nhau.
6. “Vật liệu xanh” cũng cần được kiểm chứng
Một sản phẩm được quảng cáo là xanh, sinh thái hay thân thiện môi trường chưa đủ để đưa ra quyết định.Khi lựa chọn vật liệu trong nhà, đặc biệt các sản phẩm liên quan đến keo, sơn, gỗ công nghiệp, vật liệu hoàn thiện và đồ nội thất, nên quan tâm thêm đến:
Nguồn gốc sản phẩm.
Thông tin kỹ thuật.
Tiêu chuẩn áp dụng.
Chứng nhận nếu có.
Phát thải liên quan.
Độ bền trong điều kiện sử dụng thực tế.
Khả năng sửa chữa.
Khả năng thay thế.
Mức độ phù hợp với môi trường trong nhà.
EPA cho biết vật liệu xây dựng và đồ nội thất có thể là một trong nhiều nguồn ảnh hưởng đến chất lượng không khí trong nhà; một số VOC có thể gây những ảnh hưởng sức khỏe ngắn hạn hoặc dài hạn.Nhưng cũng cần tránh suy luận quá mức.Một sản phẩm ghi “low VOC” không mặc nhiên chứng minh toàn bộ sản phẩm an toàn hơn mọi sản phẩm khác. EPA cũng lưu ý tổng lượng VOC không phải lúc nào cũng phản ánh đầy đủ độc tính vì từng hợp chất có đặc tính khác nhau.
Vì vậy:Đừng mua vật liệu bằng khẩu hiệu. Hãy mua bằng dữ liệu.
7. Phân kỳ đầu tư thay vì cố hoàn thiện 100%
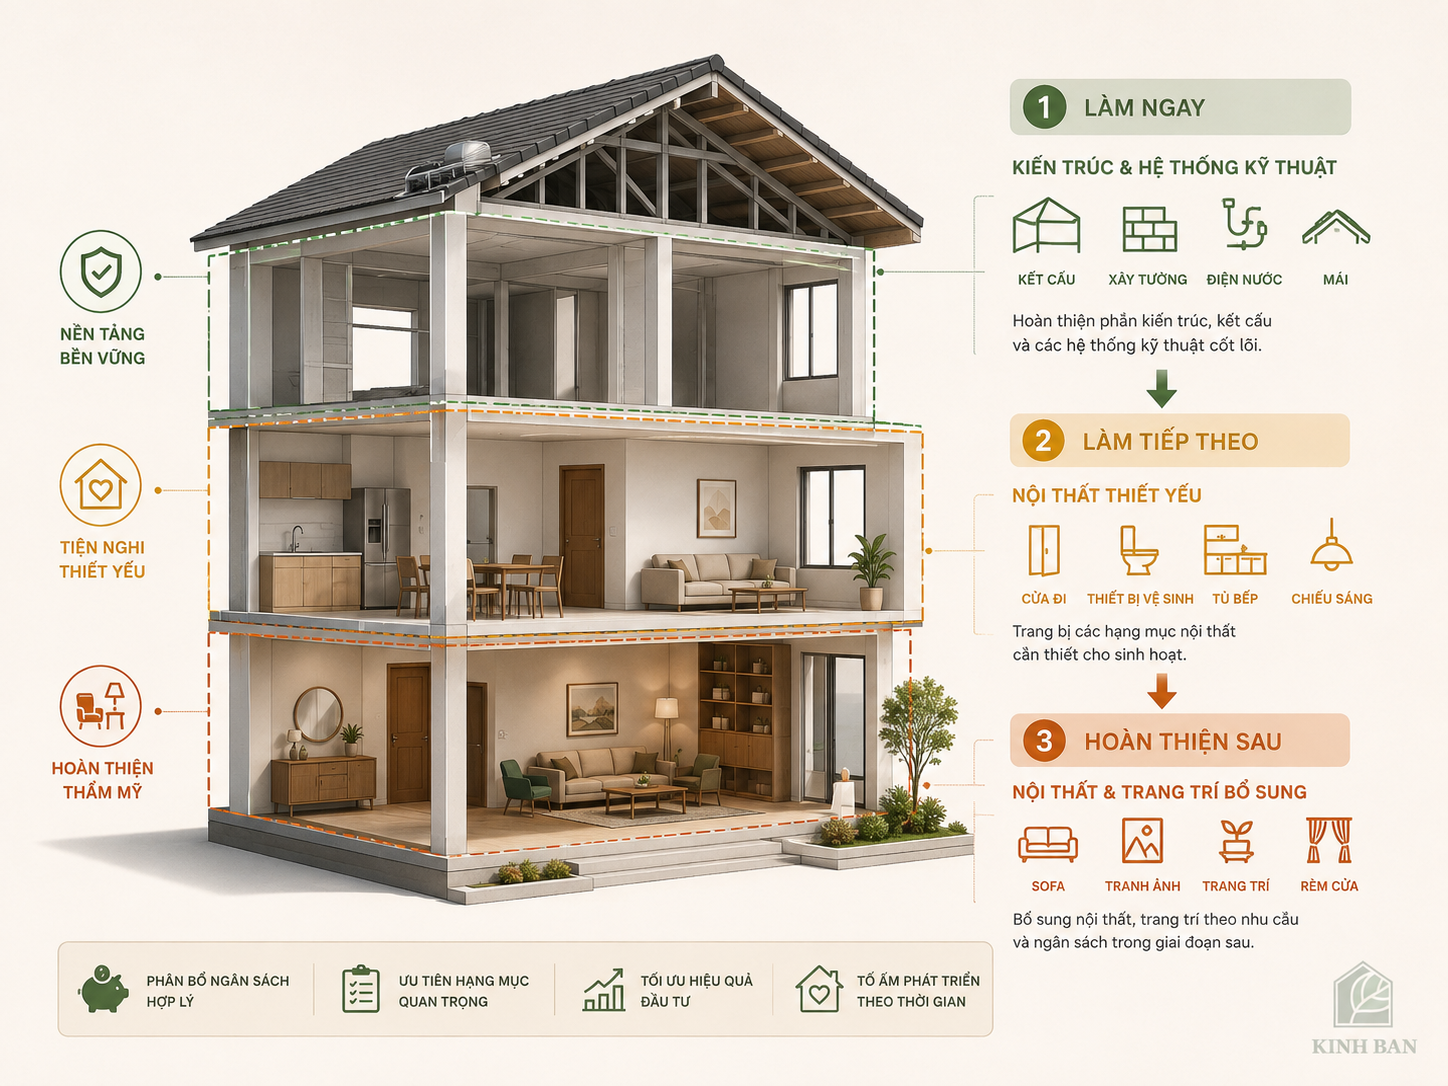
Gia đình không bắt buộc phải sở hữu căn nhà “hoàn chỉnh như hình phối cảnh” ngay ngày đầu tiên chuyển vào.Có thể chia đầu tư thành ba giai đoạn.
Giai đoạn 1: Những thứ không nên làm lại
Hoàn thiện tốt:Kết cấu.
Bao che.
Chống thấm.
Điện nước.
Thông gió.
Chiếu sáng.
Điều hòa cơ bản.
Sàn và các lớp hoàn thiện quan trọng.
Cửa.
Khu vực bếp và vệ sinh cần thiết.
Giai đoạn 2: Những thứ nâng cấp được
Sau khi dòng tiền gia đình ổn định hơn có thể bổ sung:
Tủ.
Bàn ghế.
Một phần nội thất rời.
Thiết bị thông minh.
Thiết bị bếp cao cấp hơn.
Giai đoạn 3: Những thứ phục vụ trải nghiệm và thẩm mỹ
Ví dụ:Tranh.
Đồ trang trí.
Đèn decor.
Cảnh quan nâng cao.
Các thiết bị giải trí.
Những món nội thất có tính sưu tầm.
Một căn nhà chưa đầy đồ vẫn có thể là một căn nhà tốt.
Ngược lại, một căn nhà đầy đủ mọi thứ nhưng khiến gia đình nhiều năm sống trong áp lực trả nợ chưa chắc là một khoản đầu tư tốt.
8. Hãy thiết lập một khoản dự phòng và đừng tiêu nó từ trên bản vẽ
Xây dựng luôn tồn tại những biến số:Điều kiện hiện trạng.
Sai lệch khối lượng.
Điều chỉnh thiết kế.
Biến động giá.
Các yêu cầu phát sinh của chủ nhà.
Thay đổi vật liệu.
Các vấn đề kỹ thuật chỉ xuất hiện khi thi công.
Vì vậy ngân sách không nên được thiết kế theo công thức:
Có 3 tỷ thì thiết kế đúng 3 tỷ.
Nếu toàn bộ khả năng tài chính đã được phân bổ hết trên bản vẽ, gần như không còn không gian xử lý khi phát sinh.Mức dự phòng cụ thể không có một tỷ lệ duy nhất đúng cho mọi công trình.Nó phụ thuộc vào:Mức độ hoàn thiện hồ sơ.
Công trình mới hay cải tạo.
Mức độ phức tạp.
Độ chắc chắn của báo giá.
Điều kiện hiện trạng.
Thời gian thi công.
Khả năng thay đổi yêu cầu của chủ đầu tư.
Gia đình nên quy định trước:Khoản dự phòng không được dùng để nâng cấp thẩm mỹ nếu công trình chưa hoàn thành các hạng mục thiết yếu.Đây là một nguyên tắc rất đơn giản nhưng có thể ngăn nhiều cuộc tranh luận trong quá trình thi công.
9. Có thể lập một “bảng đồng thuận” giữa hai vợ chồng
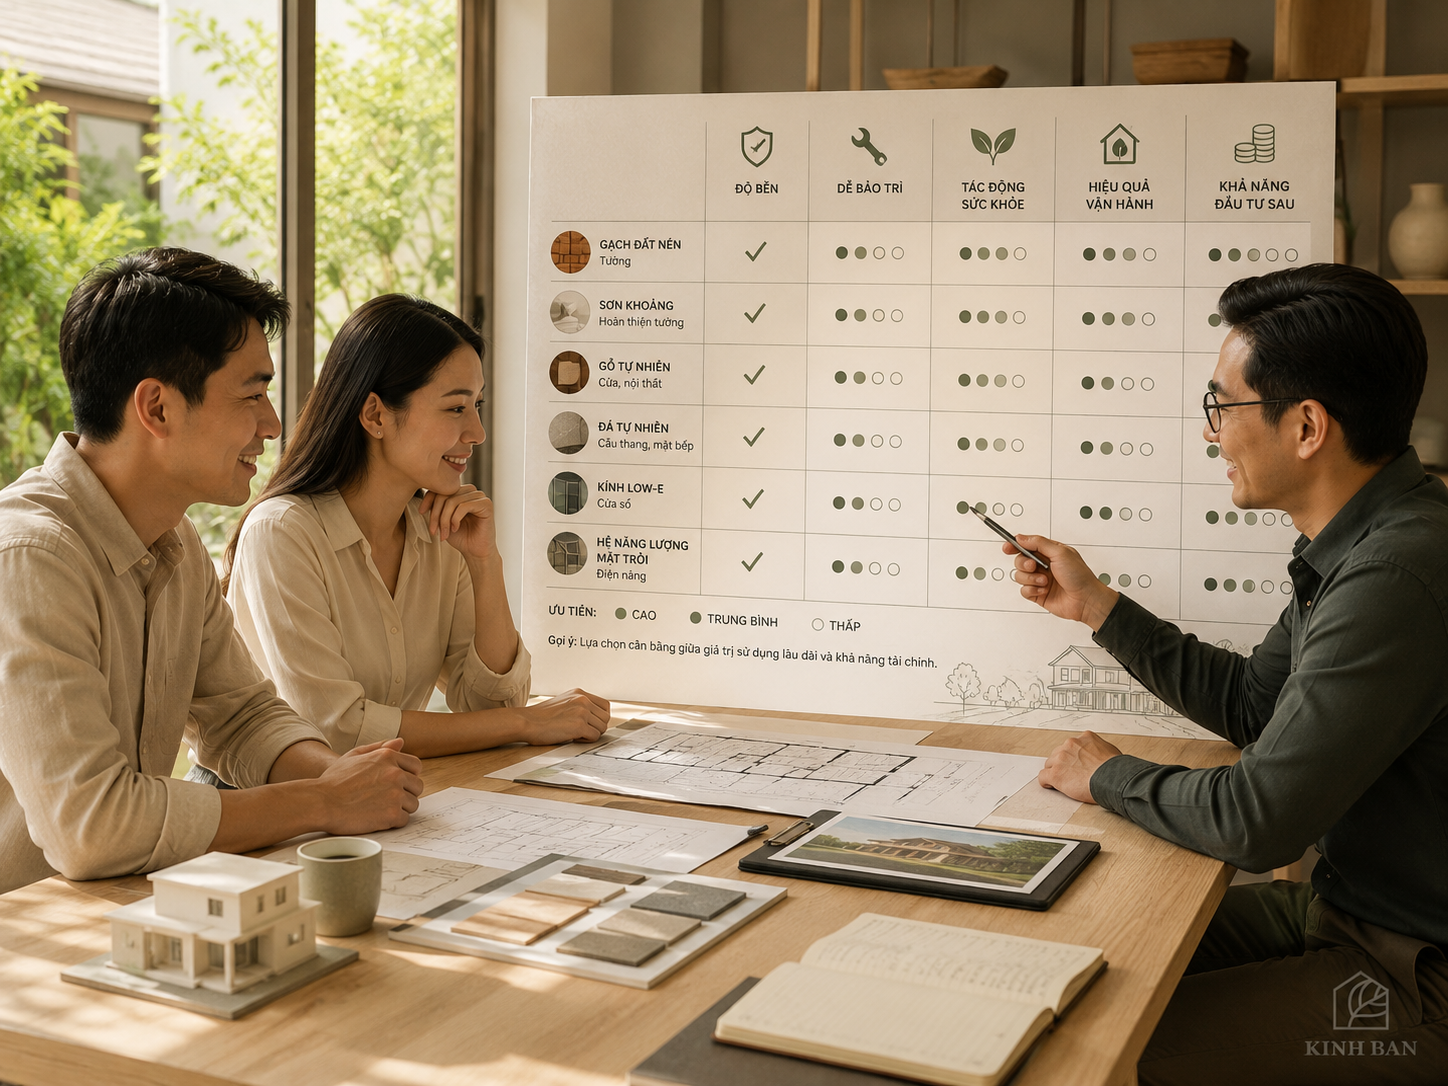
Thay vì tranh luận bằng cảm giác, hãy cùng chấm từng hạng mục.Có thể dùng 5 tiêu chí:
Tiêu chí 1: Khó thay đổi sau này không?
Càng khó thay đổi càng đáng đầu tư ngay.
Tiêu chí 2: Ảnh hưởng sức khỏe và an toàn không?
Nếu liên quan đến điện, nước, độ ẩm, thông gió hoặc chất lượng môi trường trong nhà, mức ưu tiên tăng lên.
Tiêu chí 3: Ảnh hưởng chi phí vận hành lâu dài không?
Ví dụ chống nóng, chiếu sáng tự nhiên và thiết bị hiệu suất tốt.
Tiêu chí 4: Tuổi thọ có tương xứng với mức giá tăng không?
Không nhìn thương hiệu đơn thuần.
Tiêu chí 5: Có thể mua hoặc thay sau không?
Càng dễ thay thì càng có thể trì hoãn.Sau đó mỗi người chấm từ 1 đến 5 điểm.Khi hai vợ chồng nhìn cùng một bảng dữ liệu, rất nhiều cuộc tranh luận cảm tính sẽ tự biến mất.
10. Ví dụ một gia đình có ngân sách 2,5 tỷ đồng
Giả sử gia đình dự kiến dành tối đa 2,5 tỷ đồng cho xây dựng và nội thất.Nhưng sau khi thiết kế và chọn toàn bộ vật liệu mong muốn, dự toán lên tới 2,9 tỷ.Có hai cách xử lý.
Cách thứ nhất: Vay thêm 400 triệu để giữ tất cả
Gia đình có ngay căn nhà gần với mong muốn nhất.Nhưng đồng thời tăng nghĩa vụ trả nợ.
Cách thứ hai: Giữ trần tài chính và tái cấu trúc 400 triệu
Không giảm:Kết cấu.
Chống thấm.
Điện nước.
Các giải pháp vi khí hậu quan trọng.
Các vật liệu có ảnh hưởng trực tiếp đến độ bền công trình.
Sau đó xem xét giảm hoặc trì hoãn:
Sofa 80 triệu còn 35 triệu.
Bàn ăn 50 triệu còn 20 triệu.
Hệ smart home 100 triệu chuyển sang giai đoạn sau.
Đồ trang trí 60 triệu tạm hoãn.
Một số tủ rời 100 triệu chia làm hai giai đoạn.
Chỉ riêng cách phân kỳ này có thể đưa dự án trở lại gần ngân sách mà không phải hy sinh phần cốt lõi của căn nhà.Điểm quan trọng không nằm ở những con số cụ thể trên.Điểm quan trọng là:Cắt đúng chỗ, thay vì cắt đều tất cả.
11. Vậy người muốn tiết kiệm đúng hay người muốn đầu tư tốt hơn đúng?
Cả hai đều có một phần đúng.Người muốn tiết kiệm đúng khi họ muốn bảo vệ gia đình khỏi gánh nặng tài chính.Người muốn đầu tư tốt hơn cũng đúng khi họ nhận ra rằng một số quyết định xây dựng có ảnh hưởng hàng chục năm.Nhưng cả hai đều có thể sai nếu đi đến cực đoan.
Tiết kiệm quá mức có thể tạo ra “nợ kỹ thuật”
Những hạng mục đáng lẽ phải làm đúng ngay từ đầu lại bị cắt giảm.Sau này gia đình phải sửa chữa, tháo dỡ và làm lại.
Đầu tư quá mức có thể tạo ra “nợ tài chính”
Ngôi nhà tốt hơn một chút nhưng gia đình phải đánh đổi quá nhiều dòng tiền trong nhiều năm.Một ngôi nhà bền vững thực sự phải cân bằng cả hai.
Bền vững về công trình.
Bền vững về môi trường sống.
Và bền vững về tài chính của gia đình.
12. Một nguyên tắc để hai vợ chồng cùng ký tên
Trước khi chốt thiết kế, hãy thống nhất với nhau 5 điều:Một: Không vay vượt quá giới hạn mà dòng tiền gia đình có thể chịu đựng an toàn.
Hai: Không tiết kiệm ở những hạng mục rất khó sửa chữa sau khi hoàn thiện.
Ba: Không mua vật liệu chỉ vì quảng cáo “xanh”, “cao cấp” hay “nhập khẩu”; phải xem dữ liệu kỹ thuật và hiệu quả thực tế.
Bốn: Những thứ mua được sau thì ưu tiên làm sau nếu ngân sách đang căng.
Năm: Mọi quyết định nâng cấp phải trả lời được câu hỏi:
“Khoản tiền tăng thêm này tạo ra giá trị gì trong 10 năm tới?”Nếu không trả lời được, hãy cân nhắc bỏ nó.
Tại Kiến Trúc KINH BAN,https://kientruckinhban.vn/thu-vien/cau-hoi-thuong-gap chúng tôi cho rằng thiết kế nhà ở không nên bắt đầu bằng câu hỏi “làm thế nào để khách hàng chi nhiều hơn”, mà bằng câu hỏi “nguồn lực hiện có nên được đặt vào đâu để tạo ra giá trị sống lớn nhất?”Một ngôi nhà tốt không nhất thiết phải sử dụng tất cả vật liệu đắt tiền.Điều quan trọng hơn là thiết kế đúng khí hậu, tổ chức không gian hợp lý, xử lý tốt những cấu phần khó thay đổi, lựa chọn vật liệu dựa trên dữ liệu và giữ tổng mức đầu tư trong khả năng tài chính thực tế của gia đình.Bởi sau cùng, kiến trúc không chỉ cần bảo vệ con người khỏi nắng, mưa và môi trường bên ngoài.Một ngôi nhà tốt còn phải bảo vệ sự bình yên bên trong gia đình.